Registru de evidență fiscală – model Excel pentru PFA
Actualizat: octombrie 2026
Registrul de evidență fiscală este documentul în care contribuabilul trece, pentru fiecare an, veniturile și cheltuielile deductibile din care rezultă venitul net anual (la persoanele fizice) sau rezultatul fiscal (la firmele plătitoare de impozit pe profit). Pentru PFA și pentru celelalte persoane fizice cu venituri determinate în sistem real este obligatoriu, potrivit art. 68 alin. (8) din Codul fiscal, iar modelul este aprobat prin Ordinul MFP nr. 3.254/2017.
Descarcă gratuit un model de registru de evidență fiscală în Excel pentru PFA: treci încasările și plățile anului și alegi categoria fiecăreia, iar modelul completează registrul în formatul oficial, aplică limitele pentru cheltuielile deductibile limitat (protocol, autoturism, pensie facultativă, asigurare de sănătate), calculează venitul net anual și îți arată separat tot ce ai plătit, dar nu reduce venitul impozabil.
Cine trebuie să completeze registrul
- PFA, întreprinderi individuale și profesii liberale în sistem real – completează tot registrul: venituri, cheltuieli deductibile și venitul net anual.
- Contribuabilii cu normă de venit – completează numai partea de venituri (art. 69 alin. 8 din Codul fiscal).
- Veniturile din drepturi de proprietate intelectuală – se poate completa doar partea de venituri, iar cei care au optat pentru impozitul final nu au obligația de a ține registrul (art. 1 din ordin).
- Firmele plătitoare de impozit pe profit – evidențiază în registrul de evidență fiscală veniturile impozabile și cheltuielile anului, pentru calculul rezultatului fiscal (art. 19 alin. 7 din Codul fiscal). Pentru calculul propriu-zis, vezi modelul de calcul al impozitului pe profit.
Ce se trece și ce nu se trece în registru
Registrul se completează anual, cu totalul veniturilor și al cheltuielilor deductibile, pe fiecare sursă de venit, înainte de depunerea Declarației unice. Ordinul 3.254/2017 și art. 68 din Codul fiscal stabilesc ce rămâne în afara lui:
| Element | Tratament în registru |
|---|---|
| TVA colectată și TVA dedusă | Nu se trec: nu sunt nici venit, nici cheltuială. |
| CAS și CASS datorate de tine | Nu se trec. Le deduce ANAF la recalcularea venitului net anual. |
| Aporturi, credite, împrumuturi, despăgubiri primite | Nu sunt venit brut (art. 68 alin. 3). |
| Protocol | Deductibil până la 2% din baza de calcul (venitul brut minus cheltuielile deductibile, fără protocol). |
| Autoturism folosit și în scop personal | Deductibil 50% din cheltuielile de funcționare. |
| Pensie facultativă, asigurare voluntară de sănătate | Deductibile până la echivalentul a 400 de euro pe an, fiecare. |
| Cumpărarea unui mijloc fix | Nu se deduce la plată, ci prin amortizare. |
| Amenzi, impozitul pe venit, rate de credit, uz personal, sponsorizări | Nedeductibile (art. 68 alin. 7). |
Ce conține modelul
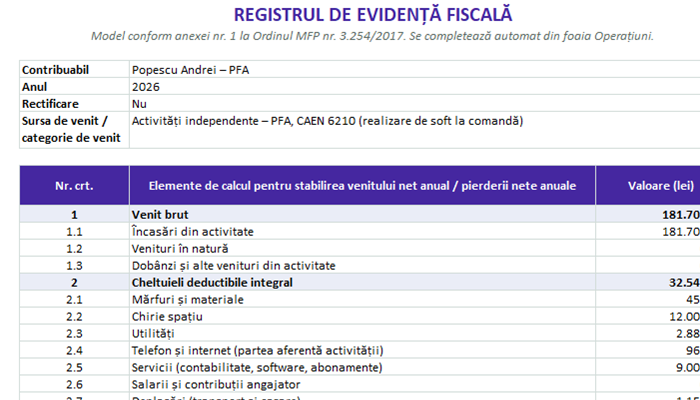
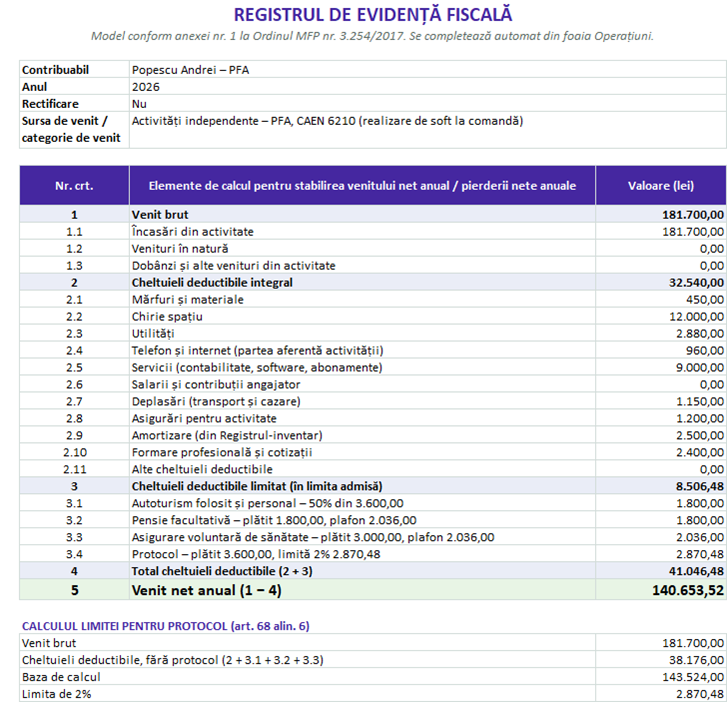
- Registru – registrul în formatul din anexa nr. 1 la ordin (anul, rectificare, sursa de venit, elementele de calcul și valoarea), completat automat: venitul brut, cheltuielile deductibile integral pe categorii, cheltuielile deductibile limitat cu plafonul aplicat și venitul net anual sau pierderea. Dedesubt ai calculul limitei de protocol, lista plăților care nu reduc venitul și verificarea cu registrul de încasări și plăți.
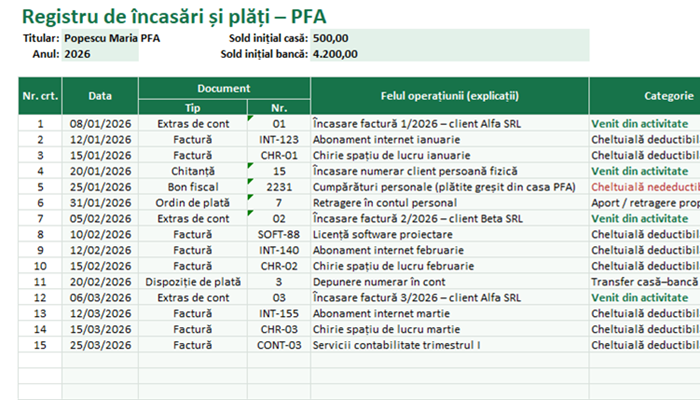
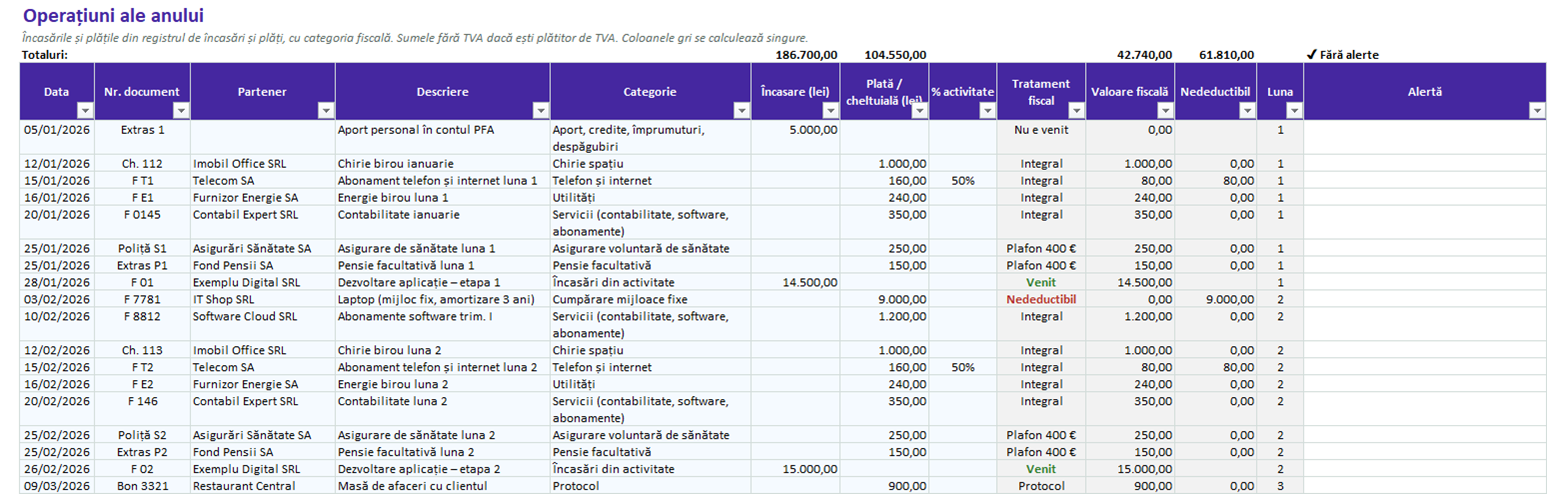
- Operațiuni – încasările și plățile anului, cu documentul, partenerul, categoria și procentul aferent activității (pentru cheltuielile folosite și în scop personal, ca telefonul). Modelul semnalează rândurile fără document, fără categorie sau din alt an.
- Sumar lunar – veniturile, cheltuielile deductibile și plățile nedeductibile pe luni, cu rezultatul cumulat și grafic.
- Setări – contribuabilul, anul, sursa de venit, cursul euro pentru plafoanele de 400 de euro și cele 26 de categorii, cu tratamentul fiscal al fiecăreia.
Cum îl completezi pas cu pas
- În Setări, trece numele, anul și sursa de venit (de exemplu „Activități independente – PFA, CAEN 6210”).
- În Operațiuni, copiază încasările și plățile din registrul de încasări și plăți și alege categoria fiecăreia. Dacă ești plătitor de TVA, trece sumele fără TVA.
- La cheltuielile mixte (telefon, internet, chirie acasă), trece în coloana „% activitate” doar partea care ține de afacere.
- Rezolvă alertele, apoi verifică în Registru că totalul plăților corespunde cu cheltuielile deductibile plus plățile care nu reduc venitul.
- Folosește venitul net anual la completarea Declarației unice și păstrează registrul la domiciliul fiscal.
În exemplul din model, un PFA de programare are un venit brut de 181.700 lei și cheltuieli deductibile de 41.046,48 lei, deci un venit net anual de 140.653,52 lei. Din protocolul plătit, de 3.600 lei, sunt deductibili doar 2.870,48 lei (2% din baza de calcul). Din asigurarea de sănătate, de 3.000 lei, sunt deductibili 2.036 lei (400 de euro la cursul din setări). În total, 63.503,52 lei plătiți în an nu reduc venitul: CAS și CASS de 39.100 lei, impozitul pe venit, laptopul (care se amortizează), amenda, sponsorizarea și partea neadmisă din cheltuielile limitate.
Sfatul meu: Recomand să ții la zi registrul de evidență fiscală, înregistrând corect veniturile, cheltuielile și ajustările fiscale care se aplică regimului de impozitare al firmei sau al PFA-ului. Una dintre cele mai frecvente greșeli pe care le-am văzut este să confunzi rezultatul contabil cu profitul fiscal, fără să ții cont de cheltuielile nedeductibile sau de diferențele fiscale. Pentru mine, ideal este să verifici periodic înregistrările și să te asiguri că sumele corespund cu documentele contabile și cu declarațiile depuse. Așa eviți erorile la calculul impozitelor, iar închiderea anului fiscal devine mult mai simplă și mai sigură.
— Ray Moreno
Întrebări frecvente
Registrul de evidență fiscală se depune la ANAF?
Nu. Se păstrează la domiciliul fiscal al contribuabilului (sau la sediul asocierii) și se prezintă la un eventual control. La ANAF depui Declarația unică, cu venitul net calculat pe baza registrului.
Pot ține registrul în format electronic?
Da. Ordinul 3.254/2017 permite forma scrisă sau electronică, cu respectarea modelului din anexa nr. 1. Registrul se întocmește într-un singur exemplar, fără rânduri libere, câte o filă pentru fiecare sursă de venit.
Când se completează registrul?
Anual, după încheierea anului, cu totalul veniturilor și al cheltuielilor, până la depunerea Declarației unice. Dacă descoperi ulterior diferențe, registrul se modifică până la depunerea declarației rectificative.
Care e diferența față de registrul de încasări și plăți?
Registrul de încasări și plăți cuprinde toate mișcările de bani, zi de zi. Registrul de evidență fiscală pornește de la ele, dar păstrează doar veniturile impozabile și cheltuielile deductibile, cu limitele din Codul fiscal, ca să rezulte venitul net anual.
Gata să-l folosești? Descarcă modelul gratuit și urmează pașii de mai sus.
Pasul următor: ține zilnic registrul de încasări și plăți, ca registrul de evidență fiscală să se completeze ușor la sfârșitul anului.