Model decont cheltuieli de deplasare Excel
Actualizat: octombrie 2026
Decontul de cheltuieli de deplasare este documentul prin care angajatul justifică, cu bonuri și facturi, cheltuielile făcute într-o deplasare în interes de serviciu și primește diurna și sumele de restituit.
Descarcă gratuit un model de decont de cheltuieli în Excel, pentru deplasările în interes de serviciu. Treci cheltuielile cu documentele lor (combustibil, cazare, transport, parcare, taxe de drum), iar fișierul calculează automat diurna, partea neimpozabilă, totalul decontului și diferența față de avansul primit. Ai și un registru al deplasărilor, ca să legi fiecare cheltuială de deplasarea și de scopul ei.
Ce conține modelul
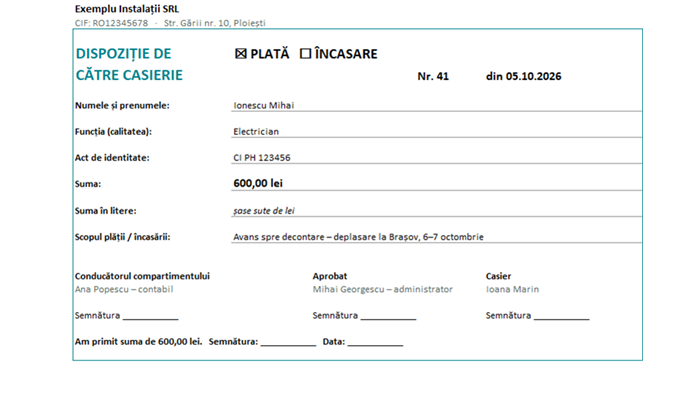
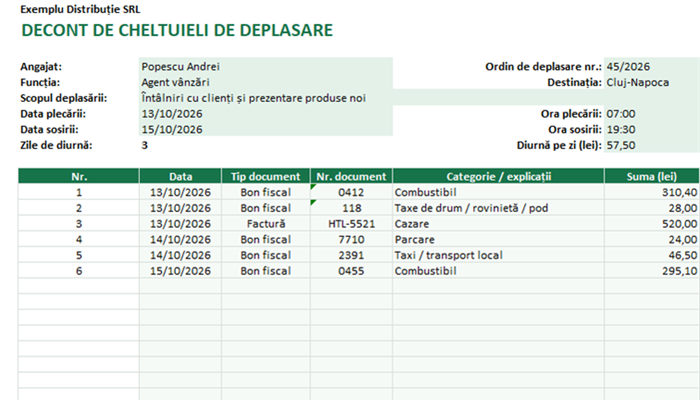
- Decont deplasare – formularul pentru o deplasare, pe o pagină A4: angajatul, numărul ordinului de deplasare, destinația, scopul, datele și orele de plecare și sosire. Dedesubt treci fiecare cheltuială, cu data, tipul și numărul documentului și categoria. Totalurile, diurna, avansul și diferența de primit sau de restituit se calculează singure. Avansul se acordă, iar diferența se restituie sau se plătește, pe bază de dispoziție de plată / încasare.
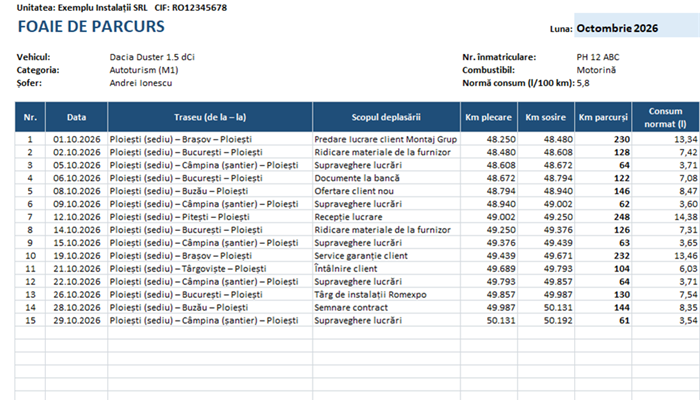
- Calcul combustibil după distanță – introduci kilometrii, consumul normat și prețul carburantului și compari costul estimat cu bonurile de combustibil. Dacă folosești mașina firmei, datele le găsești în foaia de parcurs.
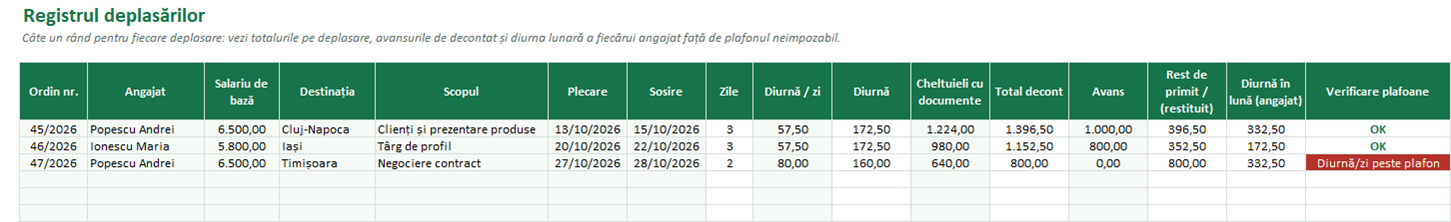
- Registru deplasări – câte un rând pentru fiecare deplasare: zile, diurnă, cheltuieli, avans, rest de primit și o verificare automată a plafoanelor de diurnă (pe zi și pe lună, pentru fiecare angajat).
- Setări – nivelul legal al diurnei, plafonul neimpozabil și listele de categorii și documente, pe care le poți completa.
Cum se completează pas cu pas
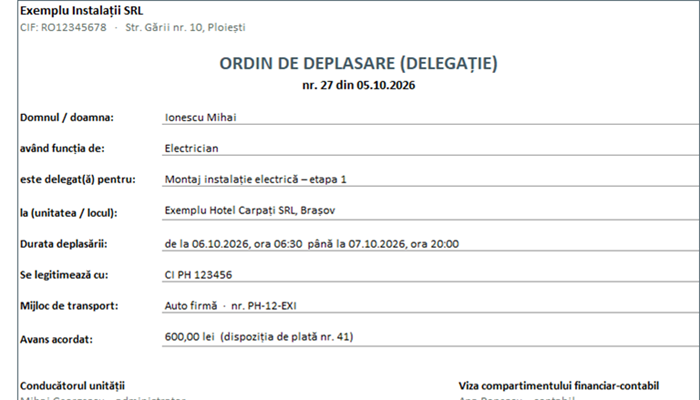
- Completează datele deplasării: angajatul, ordinul de deplasare, destinația, scopul și datele de plecare și sosire. Numărul zilelor de diurnă se calculează automat (îl poți corecta dacă regulamentul intern prevede altceva).
- Stabilește diurna pe zi. Implicit este 57,50 lei, adică plafonul neimpozabil din 2026.
- Pentru fiecare cheltuială, completează un rând: data, tipul documentului (factură, bon fiscal, chitanță, bilet), numărul lui, categoria și suma.
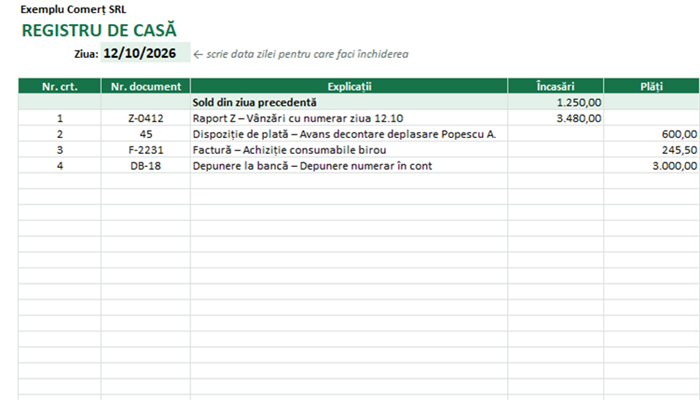
- Trece avansul primit. Ultimul rând îți arată dacă angajatul mai are de primit bani sau trebuie să restituie o parte din avans. Dacă avansul a fost dat din casierie, operațiunea se trece și în registrul de casă.
- Printează decontul, semnează-l și atașează documentele justificative și ordinul de deplasare.
- La final, trece deplasarea în foaia Registru deplasări, ca să ai evidența tuturor deplasărilor și a diurnei acordate în fiecare lună.
Diurna în 2026: cât este neimpozabil
Pentru instituțiile publice, diurna pentru deplasările în țară este de 23 lei pe zi (HG nr. 714/2018, actualizată). Firmele private pot acorda și mai mult, dar diurna este neimpozabilă doar în limita a 2,5 ori acest nivel, adică 57,50 lei pe zi, și în limita a 3 salarii de bază pe lună. Suma care depășește aceste plafoane se impozitează ca venit salarial: se rețin CAS, CASS și impozit, ca la salariu (vezi calculul salariului net în fluturașul de salariu).
Cheltuielile de transport și de cazare nu fac parte din diurnă: se decontează separat, pe baza documentelor. Pentru ca firma să le poată deduce, fiecare cheltuială trebuie să aibă un document justificativ și să poată fi legată de o deplasare în interes de serviciu, dovedită cu ordinul de deplasare.
Modelul semnalează automat diurna peste plafon: în decont vezi separat partea impozabilă, iar în registru apare mesajul „Diurnă/zi peste plafon” sau „Peste plafonul lunar”. Pentru cazurile concrete, verifică întotdeauna cu contabilul.
Sfatul meu: Recomand mereu să treci cheltuielile de deplasare imediat ce le faci, cu scopul deplasării, și să păstrezi facturile sau bonurile. Una dintre cele mai frecvente greșeli pe care le-am văzut este să aduni bonuri de combustibil, de parcare sau de cazare fără să notezi de la ce deplasare sunt. Pentru mine, ideal este un registru simplu, în care fiecare cheltuială se poate lega de o activitate concretă a firmei. Așa nu pierzi deduceri, ușurezi munca contabilului și ai totul pregătit în cazul unui control.
— Ray Moreno
Întrebări frecvente
Ce trebuie să conțină un decont de cheltuieli?
Datele angajatului și ale deplasării (destinație, scop, perioadă), lista cheltuielilor cu documentele justificative, diurna, avansul primit și diferența de primit sau de restituit, plus semnăturile angajatului și a celui care aprobă decontul.
Cât este diurna neimpozabilă în 2026?
Pentru deplasările în țară, în sectorul privat, 57,50 lei pe zi (2,5 × 23 lei), în limita a 3 salarii de bază pe lună. Peste aceste sume, diurna se impozitează ca salariu.
Se decontează combustibilul pentru mașina personală?
Da, dacă deplasarea este în interes de serviciu și este aprobată. De regulă, se decontează pe baza consumului normat și a kilometrilor parcurși, cu bonurile de combustibil atașate. Calculatorul din model te ajută să compari costul estimat cu bonurile.
Ce fac dacă avansul a fost mai mare decât cheltuielile?
Diferența se restituie firmei, de obicei la casierie, cu chitanță sau dispoziție de încasare. Modelul îți arată automat dacă rezultatul este „de primit” sau „de restituit”.
Pot folosi modelul și pentru deplasările în străinătate?
Poți folosi structura decontului, dar diurna pentru străinătate are alte niveluri, stabilite pe țări. Schimbă diurna pe zi și plafonul din foaia Setări după regulile care se aplică.
Gata să-l folosești? Descarcă modelul gratuit și urmează pașii de mai sus.
Pasul următor: folosește dispoziția de plată / încasare, ca să plătești sau să încasezi diferența față de avans.