Model notă contabilă Excel
Actualizat: octombrie 2026
Nota contabilă (notă de contabilitate) este documentul în care se înregistrează operațiunile care nu au la bază un document justificativ propriu, cum sunt amortizarea, închiderea conturilor de TVA, regularizările, corectările și stornările. Potrivit OMFP nr. 2.634/2015, formularul se numește „Notă de contabilitate” (cod 14-6-2/A), are la bază note justificative sau note de calcul și se înregistrează cronologic în Registrul-jurnal.
Descarcă gratuit un model de notă contabilă în Excel: treci notele și articolele contabile (cont debitor = cont creditor, sumă), iar modelul îți dă nota gata de printat, Registrul-jurnal în ordine cronologică, fișa oricărui cont cu soldul după fiecare operațiune și rulajele tuturor conturilor, cu verificarea debit = credit.
Ce trebuie să conțină o notă contabilă
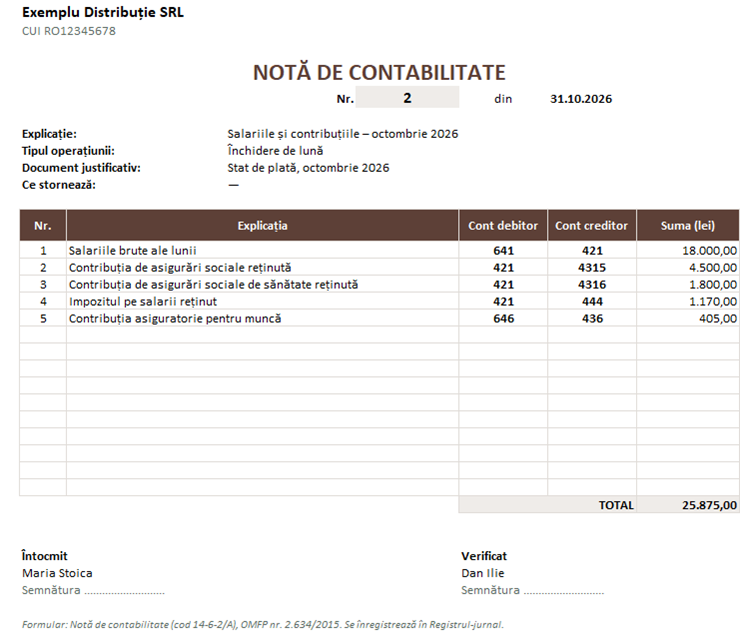
- numele entității, numărul și data notei;
- explicația operațiunii și documentul care o justifică (notă de calcul, proces-verbal, situație, stat de plată);
- pentru fiecare articol: contul debitor, contul creditor și suma;
- totalul și semnăturile celui care a întocmit-o și ale celui care a verificat-o.
La stornări, în nota de stornare se menționează documentul, data și numărul operațiunii stornate, iar pe documentul inițial se trece numărul și data notei de stornare, cum cer normele din același ordin. Înregistrările se fac pe baza documentelor justificative, conform Legii contabilității nr. 82/1991.
Ce conține modelul
- Notă contabilă – documentul de printat: alegi numărul și apar automat data, explicația, tipul operațiunii, documentul justificativ, articolele, totalul și numele celor care au întocmit și au verificat nota.
- Registru note – lista notelor, cu tipul operațiunii (închidere de lună, regularizare, corectare, stornare, compensare), numărul de articole, totalul și verificări: lipsește documentul justificativ, nota nu are articole, stornarea nu spune ce stornează, nota nu este verificată.
- Articole – articolele contabile, cu denumirea conturilor luată din plan. Modelul semnalează conturile care nu există, același cont pe debit și credit, sumele lipsă și sumele negative în note care nu sunt de stornare.
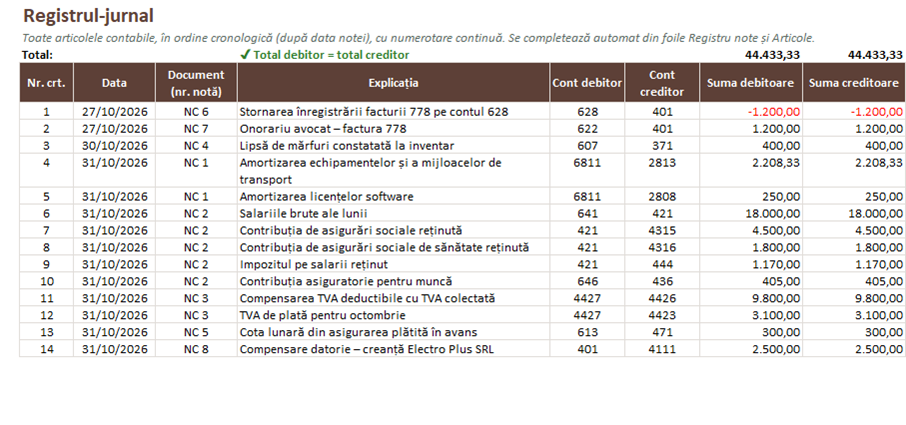
- Registrul-jurnal – toate articolele în ordine cronologică, cu numerotare continuă și totalul debitor egal cu cel creditor.
- Fișa contului – scrii contul (de exemplu 401 sau 401.01), soldul inițial, și vezi fiecare mișcare cu contul corespondent și soldul după operațiune.
- Rulaje și Plan de conturi – rulajul debitor și creditor al fiecărui cont, cu avertisment pentru conturile de activ sau de pasiv cu mișcări neobișnuite, și planul de conturi pe care îl poți completa.
Cum o completezi pas cu pas
- În Registru note, adaugă nota: numărul, data, tipul operațiunii, explicația și documentul justificativ.
- În Articole, scrie articolele notei: contul debitor, contul creditor și suma. O notă poate avea oricâte articole (de exemplu, toate înregistrările din statul de plată).
- Rezolvă alertele din coloanele „Verificare”.
- În foaia Notă contabilă, alege numărul notei, printeaz-o și semneaz-o.
- Verifică în Registrul-jurnal și în Rulaje că totalul debitor este egal cu cel creditor.
În exemplul din model, o firmă de distribuție are 8 note pe octombrie 2026, cu 14 articole și un total de 44.433,33 lei: amortizarea, salariile (641 = 421 18.000 lei, apoi reținerile și contribuția asiguratorie pentru muncă), închiderea TVA, o lipsă la inventar, cota lunară a unei asigurări plătite în avans și o factură înregistrată pe un cont greșit, care se stornează în roșu (628 = 401 −1.200 lei) și se înregistrează din nou pe contul corect (622 = 401). A opta notă, o compensare, nu are document justificativ și nu e verificată, iar modelul o semnalează.
Sfatul meu: Recomand întotdeauna să folosești notele contabile pentru a documenta corect operațiunile interne, ajustările și regularizările care trebuie să apară în contabilitate. Una dintre cele mai frecvente greșeli pe care le-am văzut este să faci înregistrări manuale fără să explici motivul sau fără să păstrezi documentele care le justifică. Pentru mine, ideal este să treci data, conturile folosite, sumele și o descriere clară a fiecărei operațiuni, verificând că debitul și creditul sunt egale. Așa eviți erorile, verificările se fac mai ușor și ai o contabilitate mult mai transparentă și mai sigură.
— Ray Moreno
Întrebări frecvente
Când se întocmește o notă contabilă?
Pentru operațiunile care nu au un document justificativ propriu: amortizarea, închiderea conturilor de TVA, regularizările de sfârșit de lună, corectarea erorilor, compensările, închiderea conturilor de venituri și cheltuieli. O factură sau un extras de cont se înregistrează direct, fără notă contabilă.
Ce este stornarea în roșu?
Este anularea unei înregistrări greșite prin repetarea ei cu suma în minus (în roșu), cu aceleași conturi. Apoi se face înregistrarea corectă. Așa rulajele rămân corecte și se vede ce s-a corectat.
Ce înseamnă „%” într-o notă contabilă?
Semnul „%” se folosește într-un articol compus, când un cont debitor corespunde mai multor conturi creditoare sau invers (de exemplu, 421 = % cu 4315, 4316 și 444). În model, fiecare corespondență se scrie pe un rând separat, cu același număr de notă, ceea ce înseamnă același lucru.
Cât timp se păstrează notele contabile?
Ca și celelalte documente justificative și contabile, se păstrează în arhiva entității pe durata stabilită de Legea contabilității și de normele de arhivare. Verifică termenul cu contabilul pentru fiecare tip de document.
Gata să-l folosești? Descarcă modelul gratuit și urmează pașii de mai sus.
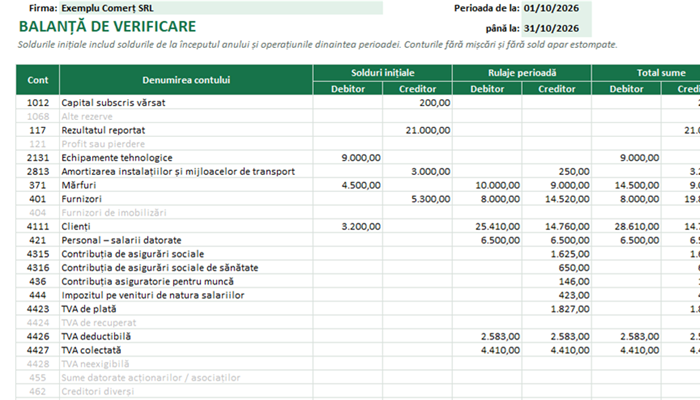
Pasul următor: la sfârșitul lunii, verifică soldurile în balanța de verificare.