Model calcul impozit pe profit Excel
Actualizat: octombrie 2026
Impozitul pe profit este impozitul de 16% pe care îl plătesc firmele care nu sunt microîntreprinderi, aplicat profitului impozabil: profitul contabil la care se adaugă cheltuielile nedeductibile și din care se scad veniturile neimpozabile și pierderile fiscale din anii anteriori. Se calculează cumulat de la începutul anului și se declară trimestrial.
Descarcă gratuit un model de calcul al impozitului pe profit în Excel: treci veniturile și cheltuielile cumulate din balanță, iar modelul calculează pentru fiecare trimestru limitele pentru protocol și cheltuieli sociale, cheltuielile nedeductibile, pierderea fiscală recuperată, creditul pentru sponsorizare și suma de plată, cu termenele D100 și D101. O foaie separată te ajută să ții sub control, pe tot parcursul anului, cheltuielile cu regim special.
Ce conține modelul
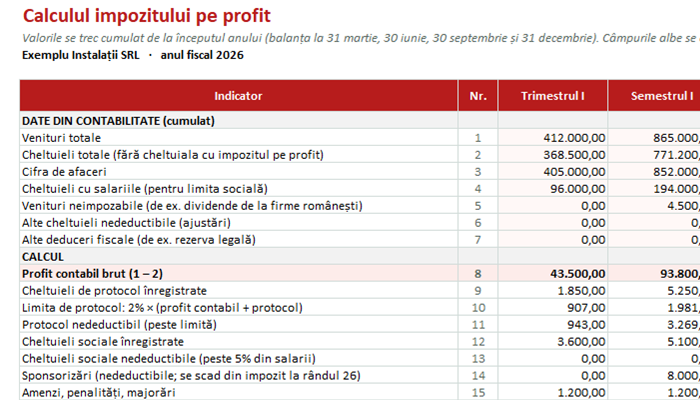
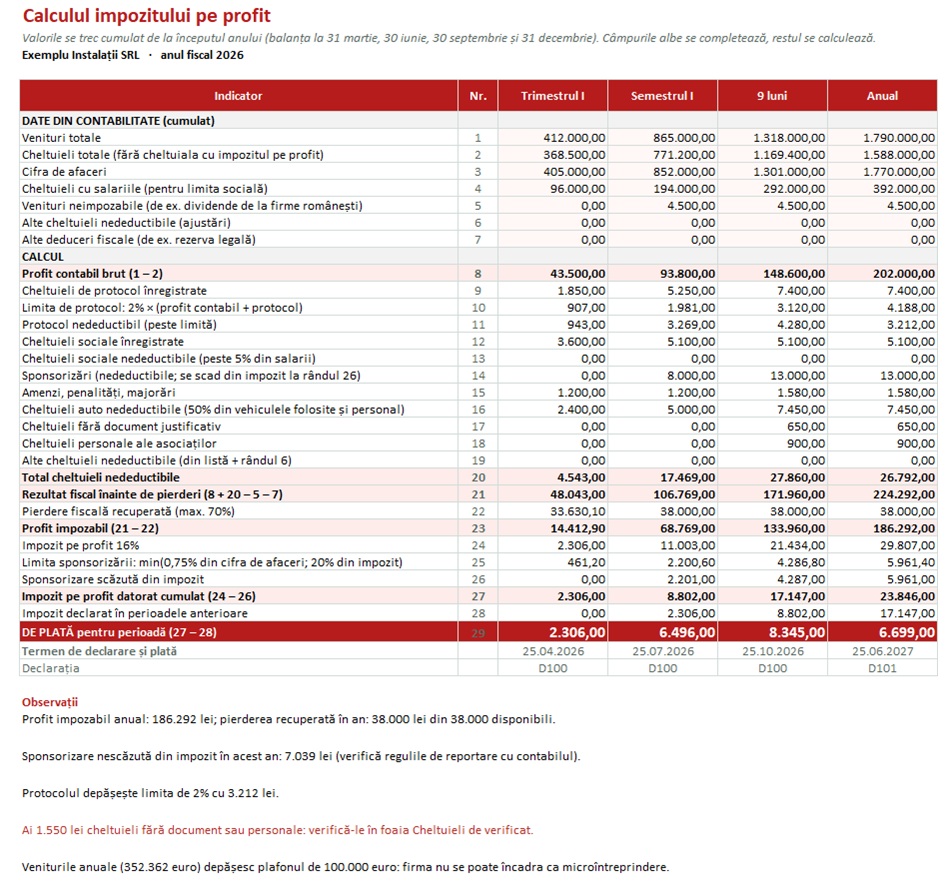
- Calcul impozit – patru coloane cumulate (trimestrul I, semestrul I, 9 luni, anual), cu 29 de rânduri numerotate: date din contabilitate, profit contabil, cheltuieli nedeductibile pe categorii, rezultat fiscal, pierdere recuperată, profit impozabil, impozit de 16%, credit pentru sponsorizare, impozit datorat cumulat, impozitul declarat anterior și suma de plată pentru fiecare termen.
- Observații automate – pierdere fiscală de reportat, sponsorizare nescăzută din impozit, protocol peste limită, cheltuieli fără document sau personale și verificarea plafonului de microîntreprindere.
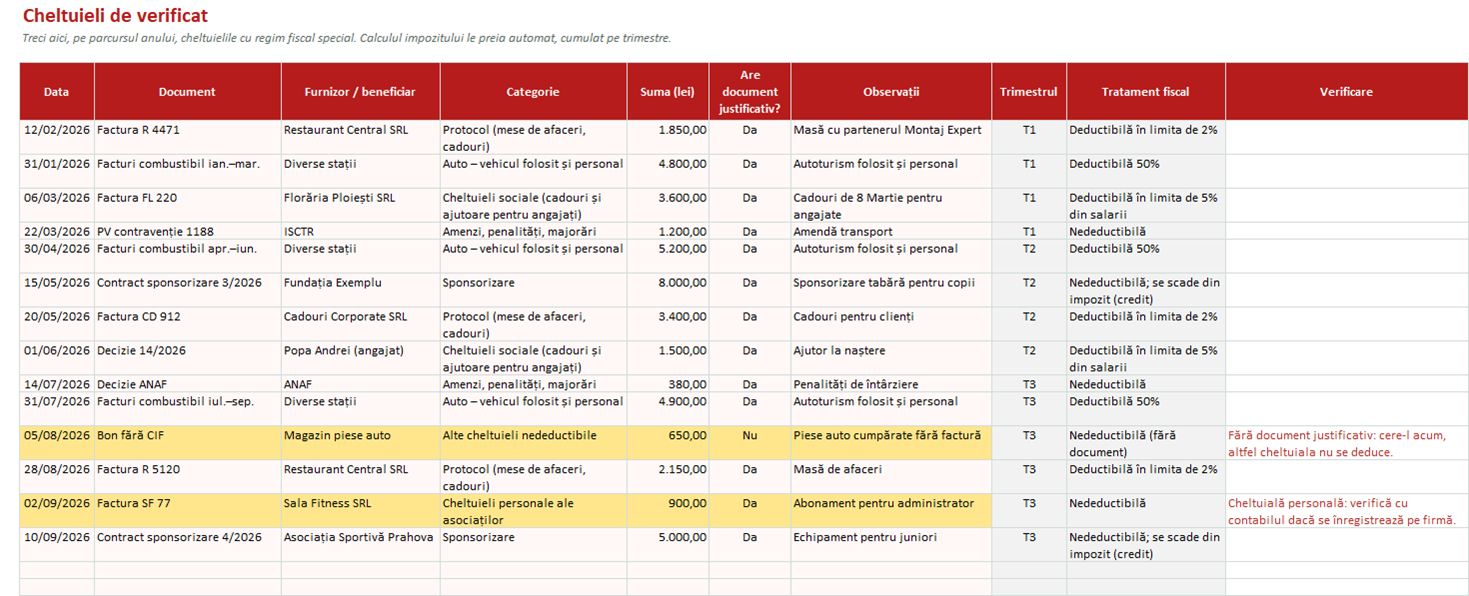
- Cheltuieli de verificat – registrul cheltuielilor cu regim special (protocol, cheltuieli sociale, sponsorizări, amenzi, auto folosit și personal, cheltuieli personale): dată, document, sumă, dacă există document justificativ și tratamentul fiscal. Totalurile intră automat în calcul, pe trimestre.
- Setări – cotele și limitele în vigoare și tabelul pierderilor fiscale din anii anteriori, cu anul până la care se mai pot recupera.
Cum îl completezi pas cu pas
- În Setări, verifică anul fiscal și trece pierderile fiscale nerecuperate din anii anteriori, cu suma deja recuperată.
- Pe parcursul anului, adaugă în Cheltuieli de verificat fiecare cheltuială cu regim special, imediat ce apare. Dacă nu ai document justificativ, alege „Nu”: modelul o trece la nedeductibile și îți amintește să ceri documentul.
- La sfârșitul fiecărui trimestru, trece în Calcul impozit veniturile, cheltuielile (fără cheltuiala cu impozitul pe profit), cifra de afaceri și cheltuielile cu salariile, cumulat de la 1 ianuarie.
- Citește rândul 29 („De plată pentru perioadă”) și termenul de dedesubt. Verifică observațiile și discută cu contabilul eventualele ajustări (rândurile 6 și 7).
- La închiderea anului, completează coloana „Anual” cu balanța finală: diferența față de 9 luni se plătește până la termenul declarației anuale.
Ce prevede Codul fiscal în 2026
Regulile de mai jos sunt cele din Codul fiscal, în forma în vigoare în octombrie 2026:
- Cota impozitului pe profit este de 16% (art. 17).
- Protocolul este deductibil în limita a 2% din profitul contabil la care se adaugă cheltuielile cu impozitul pe profit și cele de protocol. Cheltuielile sociale sunt deductibile în limita a 5% din cheltuielile cu salariile (art. 25).
- Sponsorizările nu sunt deductibile, dar se scad din impozit în limita celei mai mici valori dintre 0,75% din cifra de afaceri și 20% din impozitul pe profit datorat (art. 25).
- Pierderile fiscale din 2024 încoace se recuperează în cel mult 5 ani, în limita a 70% din profitul impozabil, la fiecare termen de plată (art. 31).
- Termene: impozitul se declară și se plătește trimestrial, până pe 25 ale lunii următoare trimestrelor I–III (art. 41), iar declarația anuală se depune până pe 25 iunie a anului următor (art. 42).
- Microîntreprindere: în 2026, firmele cu venituri de cel mult 100.000 euro plătesc 1% din venituri, dacă îndeplinesc toate condițiile din art. 47.
În exemplul din model, firma are un profit contabil anual de 202.000 lei, cheltuieli nedeductibile de 26.792 lei și o pierdere de recuperat de 38.000 lei. Profitul impozabil este de 186.292 lei, impozitul de 29.807 lei, iar după creditul de sponsorizare de 5.961 lei rămân 23.846 lei datorați pe an. Protocolul depășește limita cu 3.212 lei.
Rezultatul contabil de la care pornești îl găsești în contul de profit și pierdere: vezi modelul de bilanț contabil.
Sfatul meu: Recomand întotdeauna să verifici cheltuielile firmei pe tot parcursul anului, ca să știi care sunt deductibile fiscal și care trebuie tratate altfel. Una dintre cele mai frecvente greșeli pe care le-am văzut este să lași această verificare pentru închiderea anului și să descoperi abia atunci facturi încadrate greșit, documente justificative incomplete sau cheltuieli personale trecute în contabilitate. Pentru mine, ideal este să faci o verificare lunară sau trimestrială și să lămurești orice nelămurire cât timp ai încă documentele la îndemână. Așa eviți ajustările de ultim moment, calculezi mai bine impozitele și închizi anul mult mai liniștit.
— Ray Moreno
Întrebări frecvente
De ce se trec valorile cumulat de la începutul anului?
Impozitul pe profit se calculează cumulat: la fiecare trimestru afli impozitul datorat de la 1 ianuarie și scazi ce ai declarat deja. Așa, limitele pentru protocol, sponsorizare și pierderea fiscală se aplică corect pe tot anul, iar diferența se regularizează la final.
Ce fac dacă rezultatul trimestrului este pierdere?
Impozitul pentru perioadă este zero, iar pierderea se compensează în trimestrele următoare din același an, pentru că totul se calculează cumulat. Dacă anul se încheie cu pierdere fiscală, o treci în tabelul din Setări pentru anii următori.
Ce cheltuieli sunt nedeductibile?
Modelul acoperă cazurile cele mai frecvente: protocolul și cheltuielile sociale peste limită, sponsorizările, amenzile și penalitățile, 50% din cheltuielile cu vehiculele folosite și personal, cheltuielile fără document justificativ și cele personale. Pentru alte situații (de exemplu, diferențe între amortizarea contabilă și cea fiscală din registrul mijloacelor fixe) folosește rândurile 6 și 7.
Ce înseamnă „sponsorizare nescăzută din impozit”?
Este partea din sponsorizări care depășește limita din anul curent. Regulile de reportare în anii următori au condiții proprii, așa că verifică-le cu contabilul înainte de a o folosi.
Modelul înlocuiește declarația 101?
Nu. Modelul îți arată calculul și sumele, ca să le poți verifica și planifica plățile. Declarațiile se depun în formularele ANAF, de obicei de către contabil.
Gata să-l folosești? Descarcă modelul gratuit și urmează pașii de mai sus.
Pasul următor: folosește bugetul de venituri și cheltuieli, ca să estimezi din timp profitul și impozitul anului.
Modele similare
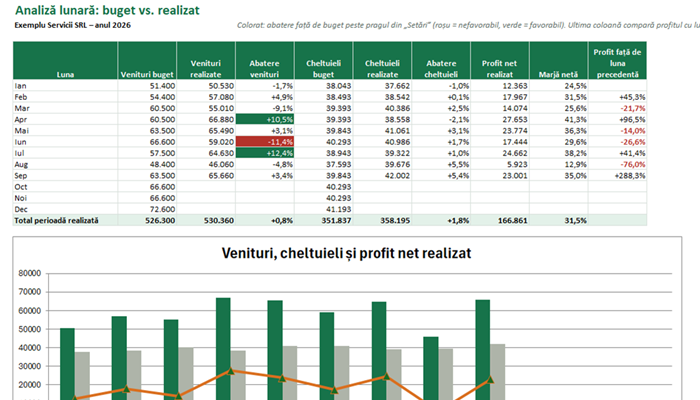 Model buget de venituri și cheltuieli firmă Excel
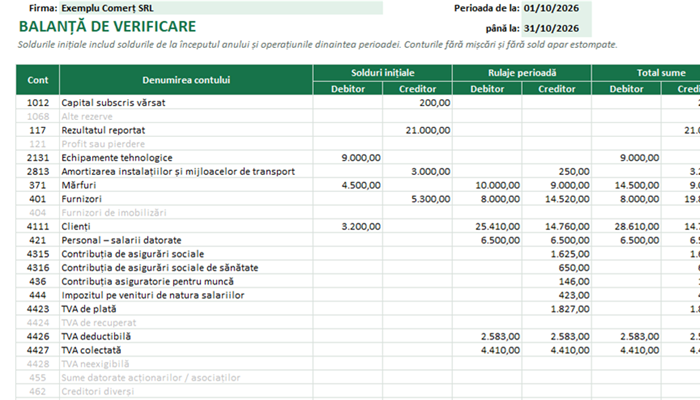 Model balanță de verificare Excel
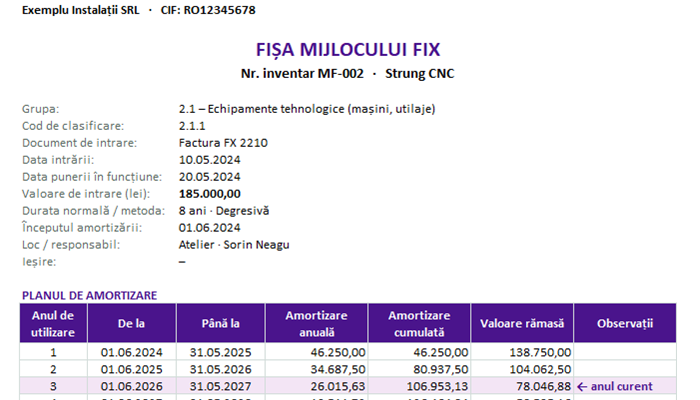 Registru mijloace fixe și calcul amortizare Excel
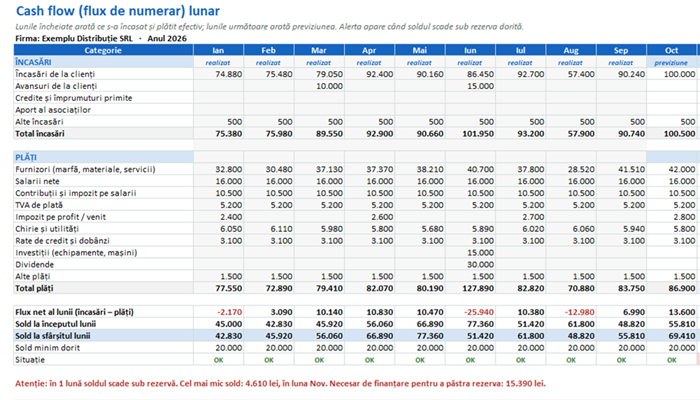 Model cash flow Excel
 Model foaie de parcurs Excel
 Jurnal de vânzări și jurnal de cumpărări Excel
 Model plan de afaceri Excel
 Model bilanț contabil Excel
 Registru de evidență fiscală Excel