Registru mijloace fixe și calcul amortizare Excel
Actualizat: octombrie 2026
Registrul mijloacelor fixe este evidența bunurilor de folosință îndelungată ale firmei (clădiri, utilaje, vehicule, calculatoare, mobilier), cu valoarea de intrare, data punerii în funcțiune, durata normală de utilizare și metoda de amortizare. Din el se calculează în fiecare lună amortizarea, adică partea din valoarea bunului care trece pe cheltuieli.
Descarcă gratuit un registru de mijloace fixe în Excel cu calculul amortizării: treci fiecare bun o singură dată, iar modelul calculează amortizarea lunară și cumulată și valoarea rămasă, cu metoda liniară, degresivă, accelerată sau superaccelerată. Pe lângă registru, ai fișa mijlocului fix cu planul de amortizare pe ani, nota contabilă a lunii și lista de inventariere.
Ce conține registrul
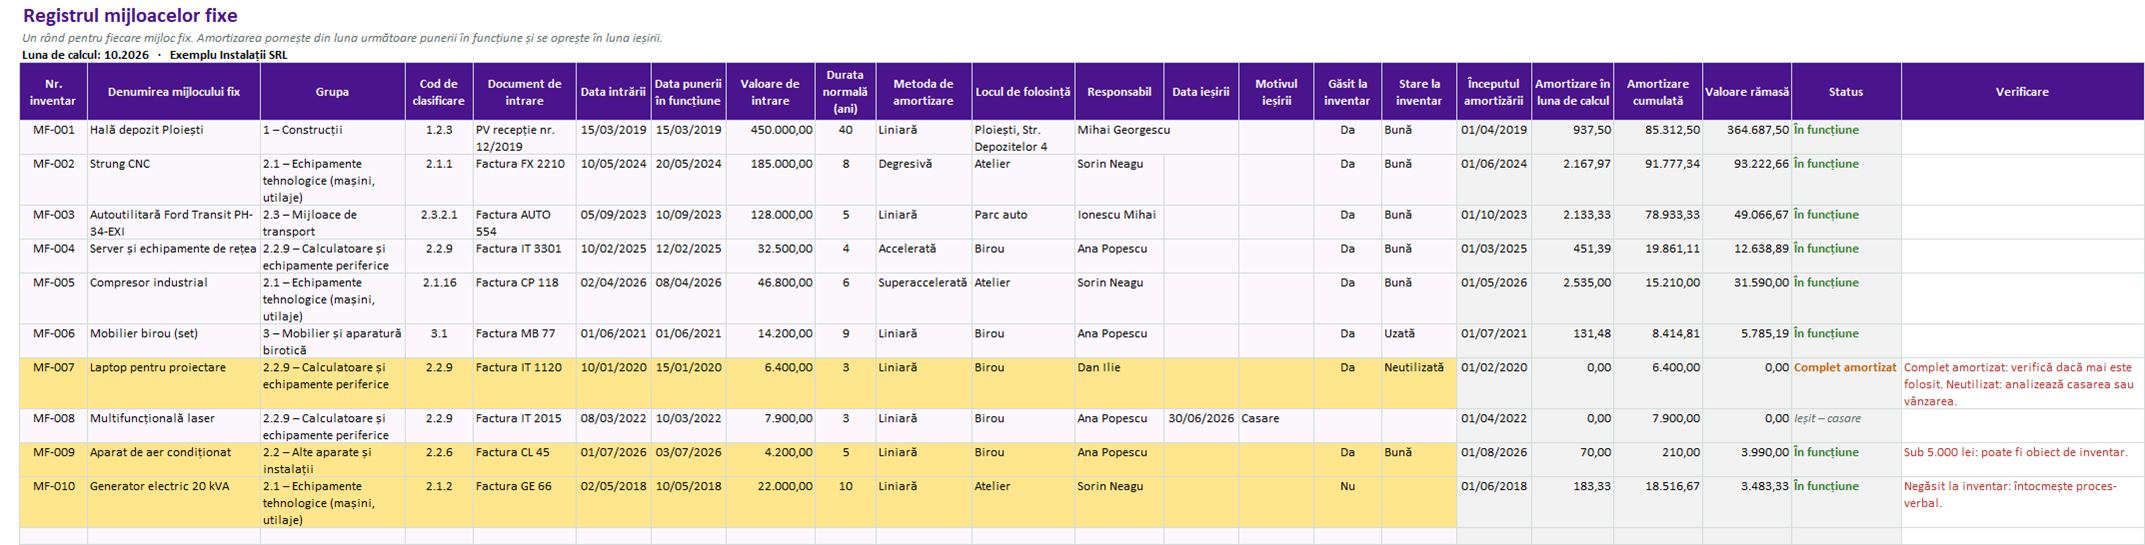
- Registru mijloace fixe – numărul de inventar, denumirea, grupa, codul de clasificare, documentul și data intrării, data punerii în funcțiune, valoarea, durata normală, metoda, locul de folosință, responsabilul, ieșirea (data și motivul) și rezultatul inventarului. Modelul calculează începutul amortizării, amortizarea lunii, amortizarea cumulată, valoarea rămasă și statusul: „În funcțiune”, „Complet amortizat”, „Neînceput” sau „Ieșit”.
- Verificări automate – bunuri sub plafonul de 5.000 lei, metode nepermise pentru grupa aleasă, bunuri complet amortizate care nu mai sunt folosite, bunuri negăsite la inventar, ieșiri fără motiv și numere de inventar dublate.
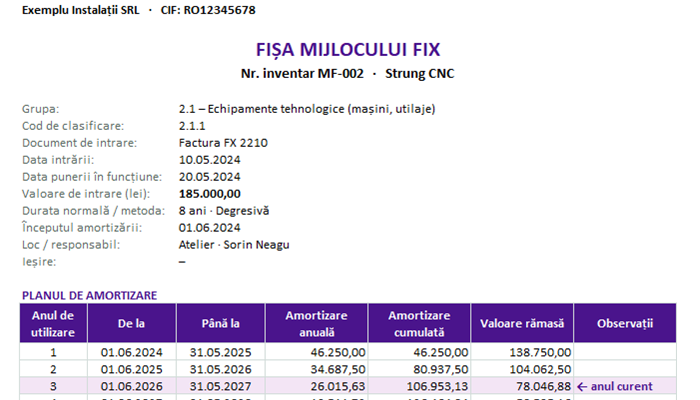
- Fișa mijlocului fix – scrii numărul de inventar și obții fișa de printat, cu toate datele bunului și planul de amortizare pe ani: perioada fiecărui an de utilizare, amortizarea anuală, amortizarea cumulată și valoarea rămasă. Anul curent este marcat.
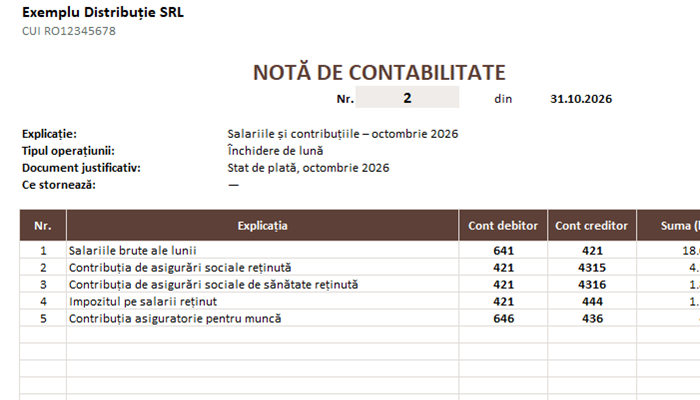
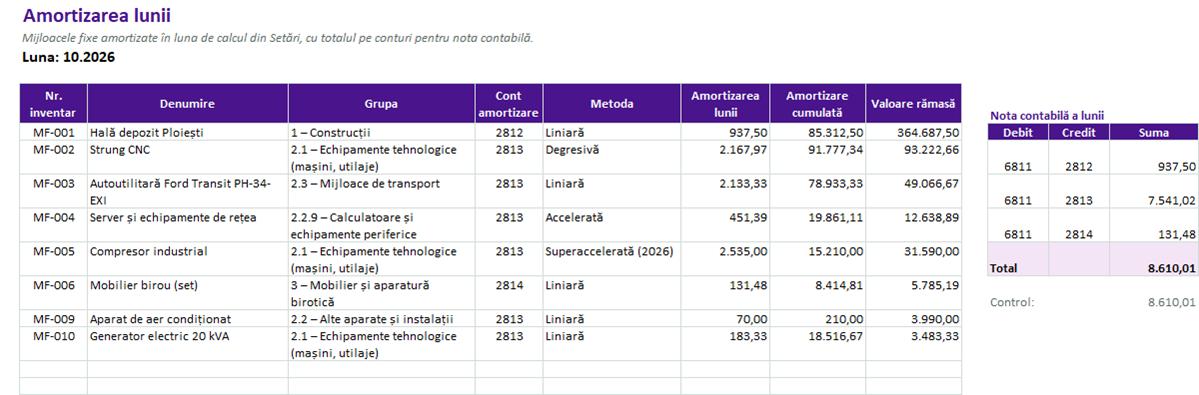
- Amortizare lunară – lista bunurilor amortizate în luna de calcul și nota contabilă 6811 = 2812 / 2813 / 2814, cu totalul pe fiecare cont.
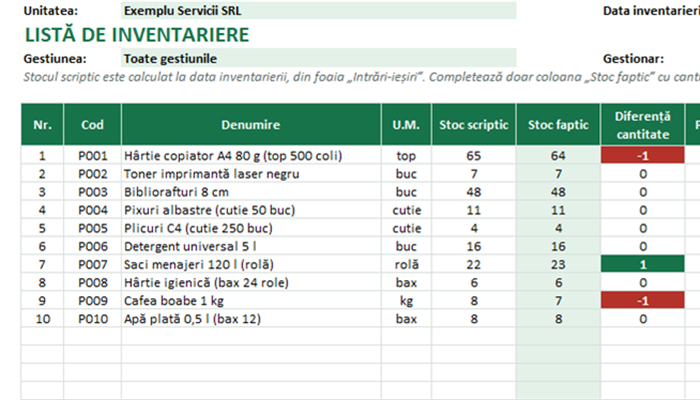
- Inventar – lista de inventariere la data aleasă, cu valoarea de intrare, valoarea rămasă, rezultatul numărătorii și propuneri: proces-verbal pentru lipsuri, casare sau vânzare pentru bunurile neutilizate.
- Setări – firma, luna de calcul, plafonul, data inventarului și grupele, cu conturile și metodele permise.
Cum îl completezi pas cu pas
- În Setări, alege anul și luna pentru care calculezi amortizarea.
- În Registru mijloace fixe, adaugă fiecare bun: numărul de inventar, denumirea, grupa, data punerii în funcțiune, valoarea de intrare (fără TVA deductibilă), durata normală în ani și metoda. Durata o iei din catalogul duratelor normale de funcționare, împreună cu contabilul.
- Verifică coloana „Verificare”: dacă metoda nu e permisă pentru grupă sau valoarea e sub plafon, corectează înainte de a folosi cifrele.
- În fiecare lună, schimbă luna din Setări și ia din foaia Amortizare lunară totalul pentru nota contabilă.
- Când vinzi sau casezi un bun, nu-l șterge: completează data și motivul ieșirii. Amortizarea se oprește în luna ieșirii, iar bunul rămâne în istoric.
- La inventar, printează lista din foaia Inventar, verifică fiecare bun pe teren și treci în registru „Găsit” și „Stare”.
Regulile de amortizare din Codul fiscal
Potrivit Codului fiscal (art. 28), un mijloc fix amortizabil are o durată normală de utilizare mai mare de un an și, din 2026, o valoare de intrare de cel puțin 5.000 lei. Amortizarea fiscală începe din luna următoare punerii în funcțiune.
- Liniară: aceeași sumă în fiecare an (valoarea împărțită la durată). Este singura permisă pentru construcții.
- Degresivă: cota liniară înmulțită cu 1,5 (durată de 2–5 ani), 2,0 (6–10 ani) sau 2,5 (peste 10 ani), aplicată valorii rămase. Modelul trece automat pe liniară din anul în care aceasta devine mai mare.
- Accelerată: cel mult 50% în primul an, apoi valoarea rămasă împărțită la anii rămași. Se poate folosi pentru echipamente tehnologice și calculatoare.
- Superaccelerată: cel mult 65% în primul an, pentru activele noi din subgrupa 2.1 (mașini, utilaje, instalații de lucru) puse în funcțiune în 2026.
În exemplul din model, un strung CNC de 185.000 lei, cu durata de 8 ani și metoda degresivă, are 46.250 lei amortizare în primul an, 34.687,50 lei în al doilea și 26.015,63 lei în al treilea. Un compresor de 46.800 lei, cu metoda superaccelerată, are 30.420 lei în primul an. Amortizarea totală pentru octombrie 2026 este de 8.610,01 lei.
Inventarierea mijloacelor fixe se face cel puțin o dată pe an, conform Legii contabilității nr. 82/1991.
Sfatul meu: Recomand întotdeauna să ții la zi registrul mijloacelor fixe și să verifici că fiecare bun are corect trecute valoarea, data achiziției și durata de utilizare. Una dintre cele mai frecvente greșeli pe care le-am văzut este să continui să amortizezi echipamente care nu mai sunt folosite sau să nu scoți din evidență bunurile vândute ori casate. Pentru mine, ideal este să verifici periodic amortizările și să faci cel puțin un inventar fizic pe an, ca să confirmi că toate bunurile din registru mai există. Așa eviți greșelile contabile, amortizările incorecte și problemele la un eventual control fiscal.
— Ray Moreno
Întrebări frecvente
Ce fac cu bunurile sub 5.000 lei?
Nu sunt mijloace fixe amortizabile din punct de vedere fiscal: de regulă se trec pe cheltuieli ca obiecte de inventar la darea în folosință. Modelul le semnalează cu „Sub 5.000 lei”, ca să decizi împreună cu contabilul cum le tratezi. Plafonul îl poți schimba din Setări dacă se modifică.
Pot schimba metoda de amortizare după ce am început?
Metoda se alege la punerea în funcțiune și se păstrează pe toată durata. Dacă schimbi metoda în registru, modelul recalculează tot planul, de la început. Folosește această opțiune doar pentru corectarea unei greșeli de introducere.
Ce înseamnă „Complet amortizat: verifică dacă mai este folosit”?
Bunul nu mai are valoare de amortizat, dar este încă în registru. Dacă îl folosești, rămâne în evidență până la casare. Dacă nu-l mai folosești, analizează casarea sau vânzarea, ca registrul să arate ce ai cu adevărat.
Calculul este valabil și în contabilitate?
Modelul calculează amortizarea după regulile fiscale. Amortizarea contabilă poate fi diferită dacă firma a stabilit alte durate sau metode în politicile contabile. În acest caz, diferența se ia în calcul la calculul impozitului pe profit.
Câte bunuri încap în registru?
Registrul are loc pentru 100 de mijloace fixe, iar planul de amortizare acceptă durate de până la 30 de ani pentru metodele neliniare și de până la 40 de ani în fișă pentru metoda liniară.
Gata să-l folosești? Descarcă modelul gratuit și urmează pașii de mai sus.
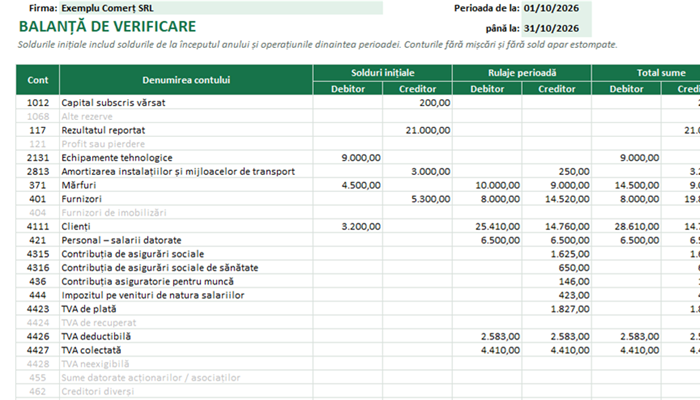
Pasul următor: folosește balanța de verificare, ca să compari soldurile conturilor de mijloace fixe și de amortizare.