Model bilanț contabil Excel
Actualizat: octombrie 2026
Bilanțul contabil este situația financiară care arată, la 31 decembrie, ce are firma (activele), ce datorează (datoriile) și ce le aparține asociaților (capitalurile proprii). Împreună cu contul de profit și pierdere și cu notele explicative, face parte din situațiile financiare anuale, întocmite după reglementările aprobate prin OMFP nr. 1.802/2014.
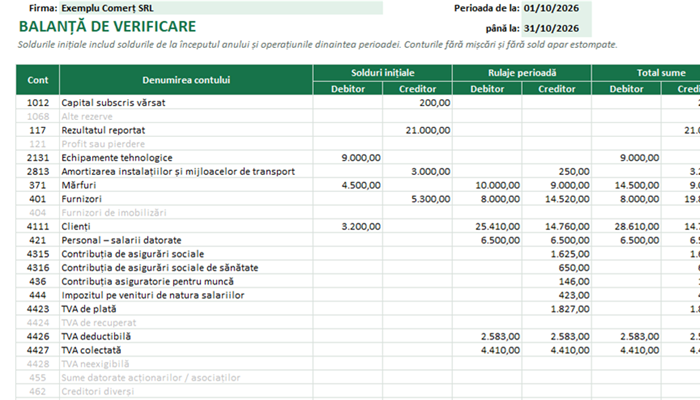
Descarcă gratuit un model de bilanț contabil în Excel: introduci soldurile din balanța de verificare la 31 decembrie, pentru anul curent și pentru anul precedent, iar modelul construiește bilanțul și contul de profit și pierdere, verifică dacă bilanțul se închide, calculează indicatorii principali (lichiditate, îndatorare, rentabilitate, zile de încasare și de plată) și îți dă o listă de verificări înainte de închiderea anului.
Ce conține modelul
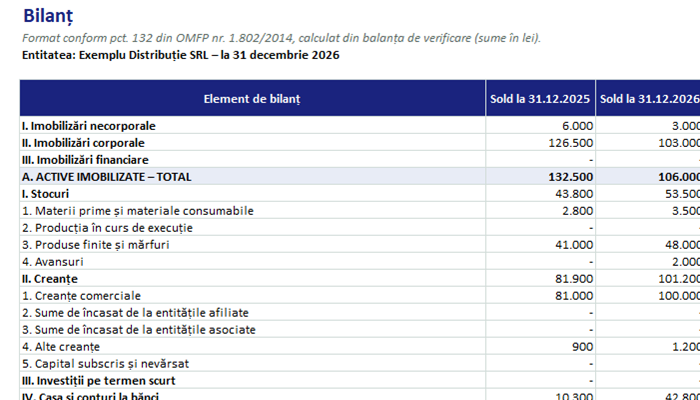
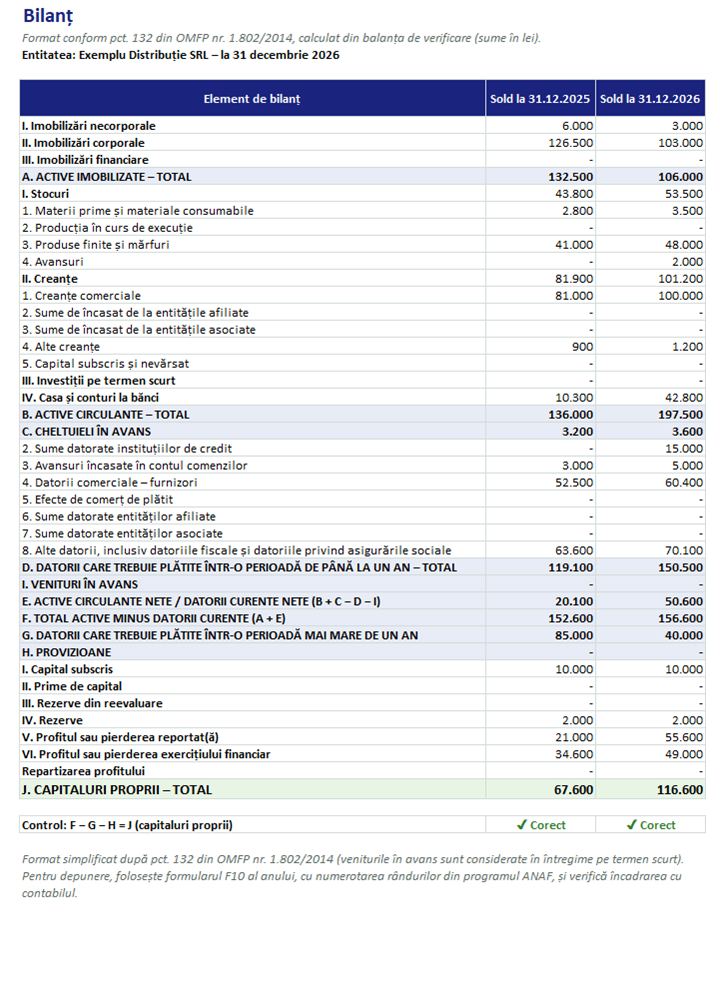
- Bilanț – elementele din formatul prevăzut la pct. 132 din OMFP nr. 1.802/2014 (A – Active imobilizate, B – Active circulante, C – Cheltuieli în avans, D – Datorii curente, E și F, G – Datorii pe termen lung, H – Provizioane, I – Venituri în avans, J – Capitaluri proprii), cu soldurile la 31 decembrie pentru ambii ani și controlul F − G − H = J.
- Cont de profit și pierdere – formatul de la pct. 428: cifra de afaceri, veniturile și cheltuielile din exploatare, rezultatul din exploatare, rezultatul financiar, rezultatul brut, impozitul și profitul net, cu variația față de anul precedent.
- Indicatori – lichiditatea curentă și imediată, gradul de îndatorare, rentabilitatea netă și a capitalurilor proprii, zilele de încasare a clienților, de plată a furnizorilor și de rotație a stocurilor, capitalul de lucru. Fiecare are o explicație pe înțeles.
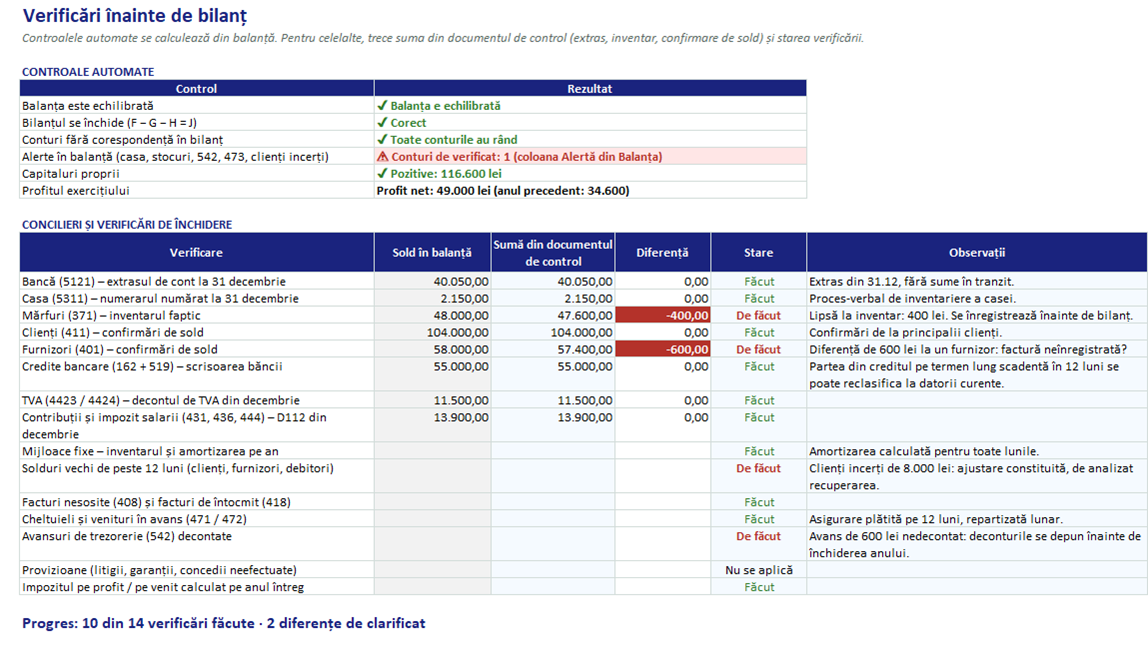
- Verificări – controalele automate (balanță echilibrată, bilanț închis, conturi fără rând, capitaluri proprii) și concilierile de închidere: bancă, casă, stocuri, clienți, furnizori, credite, TVA, contribuții, cu suma din documentul de control, diferența și starea fiecăreia.
- Balanța – soldurile finale ale conturilor. Modelul trimite fiecare sold pe rândul de bilanț potrivit, inclusiv la conturile bifuncționale (de exemplu, un furnizor cu sold debitor ajunge la creanțe), și semnalează casa cu sold creditor, stocurile cu sold creditor sau avansurile de trezorerie nedecontate.
- Corespondențe – tabelul conturi → rânduri, pe care îl poți completa dacă folosești conturi care nu sunt în listă.
Cum citești bilanțul
Partea de sus arată ce are firma: activele imobilizate (echipamente, mașini, licențe, minus amortizarea), apoi activele circulante (stocuri, creanțe, bani). Din activele circulante se scad datoriile pe termen scurt și rezultă capitalul de lucru (rândul E). Dacă la activele imobilizate adaugi capitalul de lucru și scazi datoriile pe termen lung și provizioanele, obții exact capitalurile proprii (rândul J). Când cele două sume nu sunt egale, balanța are o eroare sau un cont nu a fost încadrat corect.
În exemplul din model, o firmă de distribuție are la sfârșitul anului active imobilizate de 106.000 lei, active circulante de 197.500 lei și datorii curente de 150.500 lei. Capitalurile proprii au crescut de la 67.600 la 116.600 lei, datorită profitului net de 49.000 lei. Lichiditatea curentă a urcat la 1,31, iar clienții plătesc în medie în 40 de zile, în timp ce furnizorii sunt plătiți în 33. Verificările arată însă două diferențe de lămurit (400 lei lipsă la inventarul mărfurilor și 600 lei față de confirmarea unui furnizor) și un avans de trezorerie nedecontat.
Verificări înainte de bilanț
- Compară soldul băncii cu extrasul de la 31 decembrie și casa cu numerarul numărat.
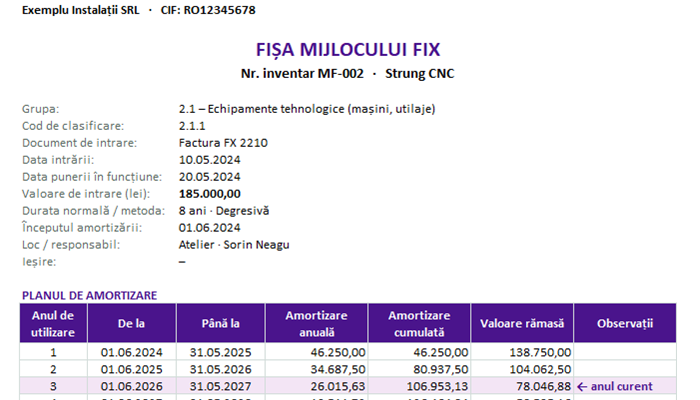
- Inventariază stocurile și mijloacele fixe și înregistrează diferențele înainte de bilanț.
- Cere confirmări de sold de la principalii clienți și furnizori și analizează soldurile mai vechi de un an.
- Înregistrează facturile nesosite și cele de întocmit, cheltuielile și veniturile în avans, amortizarea pe tot anul și ajustările pentru clienții incerți.
- Verifică datoriile la buget (TVA, contribuții, impozite) cu declarațiile depuse și decontează avansurile de trezorerie.
Situațiile financiare anuale se depun la ANAF: societățile reglementate de Legea nr. 31/1990 până la 31 mai, iar celelalte persoane juridice până la 30 aprilie, conform art. 36 din Legea contabilității nr. 82/1991.
Sfatul meu: Recomand să verifici bilanțul din timp, înainte de închiderea anului, asigurându-te că soldurile băncilor, clienților, furnizorilor, stocurilor și activelor sunt reflectate corect. Una dintre cele mai frecvente greșeli pe care le-am văzut este să te concentrezi doar pe profitul anului și să nu fii atent la datoriile restante, la soldurile vechi sau la diferențele care s-au acumulat în timpul anului. Pentru mine, ideal este să faci verificări periodice și să reconciliezi principalele conturi înainte de a pregăti situațiile financiare. Așa eviți ajustările de ultim moment, prezinți informații mai fiabile și cunoști mai bine situația economică reală a firmei.
— Ray Moreno
Întrebări frecvente
Care e diferența dintre balanța de verificare și bilanț?
Balanța listează toate conturile, cu rulajele și soldurile lor. Bilanțul grupează soldurile finale pe elementele stabilite de reglementări (imobilizări, stocuri, creanțe, datorii, capitaluri), ca să arate poziția financiară a firmei la o anumită dată.
Pot depune bilanțul direct din acest Excel?
Nu. Situațiile financiare se depun pe formularele stabilite anual de Ministerul Finanțelor, cu programul de asistență ANAF. Modelul te ajută să pregătești și să verifici cifrele, să compari anii și să discuți cu contabilul înainte de depunere.
Ce bilanț întocmește o firmă mică?
Microentitățile și entitățile mici întocmesc formate simplificate (bilanțul prescurtat), cu aceleași capitole principale, dar cu mai puține detalieri. Modelul arată formatul complet, din care poți prelua totalurile pe capitole. Încadrarea firmei o stabilește contabilul, după criteriile din reglementări.
De ce nu se închide bilanțul?
De obicei, pentru că balanța nu e echilibrată, lipsește un cont sau un cont nu are rând în foaia Corespondențe. Modelul îți arată toate trei în foaia Verificări. Folosește balanța de dinainte de închiderea conturilor de venituri și cheltuieli, ca profitul să fie calculat din contul de profit și pierdere.
Gata să-l folosești? Descarcă modelul gratuit și urmează pașii de mai sus.
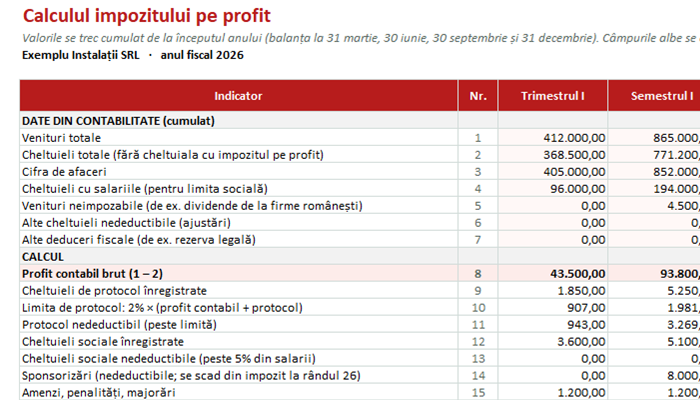
Pasul următor: calculează impozitul pe profit pe baza rezultatului din contul de profit și pierdere.